Een gronddeal van bijna twee miljoen euro die een paar interessante vragen oproept
Bij Pannenschuur VI gebeurt iets opmerkelijks. Voor de aankoop zegt de gemeente: woningbouwgrond en natuurgrond zijn onlosmakelijk met elkaar verbonden. Eén deal, één pakket. Maar zodra de boekhouding begint, gaan ze ieder hun eigen weg. De woningbouwgrond belandt in de grondexploitatie (GREX), de natuurgrond niet. Daarvoor wordt apart bijna twee miljoen euro gevraagd. Is dat creatief boekhouden? Dat weten we niet. Maar het is creatief genoeg om er eens goed naar te kijken.
Eén deal, twee portemonnees
De gemeente wil grond kopen voor Pannenschuur VI. Volgens het college kunnen de woningbouwgrond en de grond voor natuurontwikkeling niet afzonderlijk worden gekocht. Ze komen van dezelfde verkopende partij en vormen één geïntegreerde transactie.
Vervolgens wordt de Siamese grondtweeling financieel operatief gescheiden. De woningbouwgrond gaat naar de GREX. Voor de natuurgrond vraagt het college €1.744.480: 109.030 vierkante meter tegen €16 per vierkante meter. Daarbovenop komt €250.000 om uit te zoeken hoe het natuurgebied moet worden ingericht, wat dat gaat kosten, welke subsidies er misschien zijn en hoe het beheer eruit moet zien.
Bijna twee miljoen euro dus voor wat voorlopig vooral een heel grote groene achtertuin is. De rekening voor de daadwerkelijke aanleg en het toekomstige beheer moet nog komen.
De kip, het ei en elf hectare natuur
Dan ontstaat de interessantste vraag: wat was er eerder, de natuur of de gronddeal?
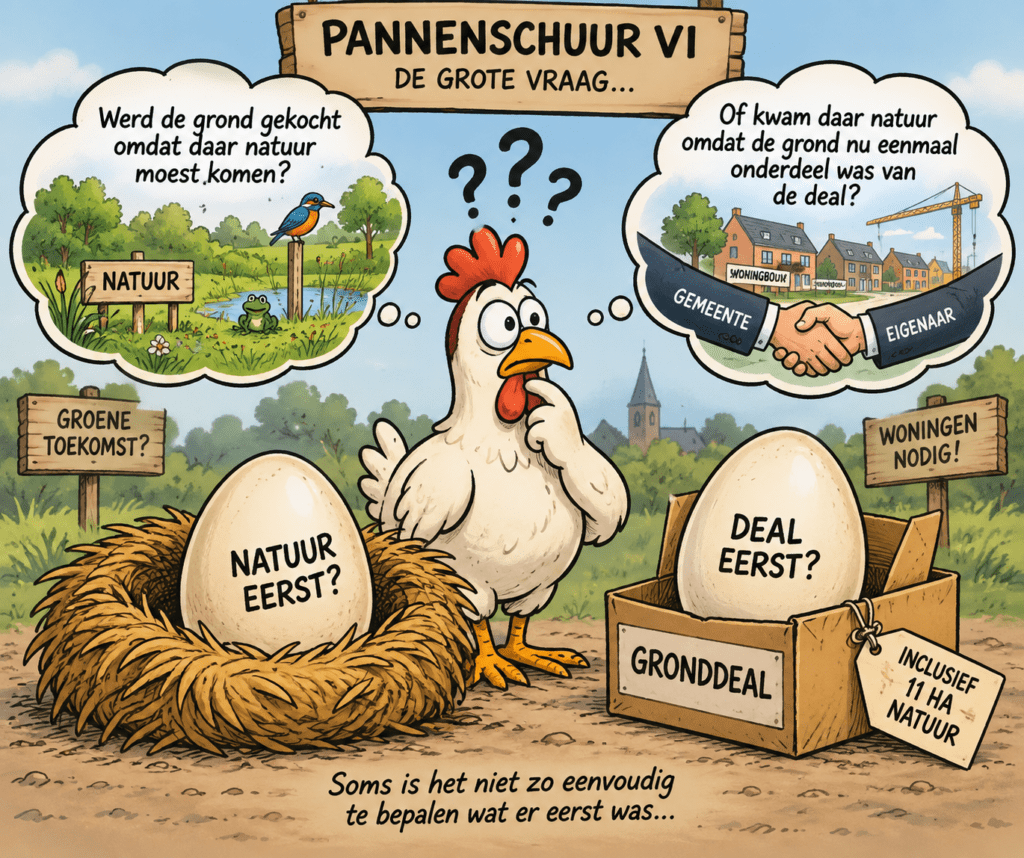
Het college schrijft zelf dat parallel aan de onderhandelingen over de grondverwerving aan het Masterplan Groen Pannenschuur is gewerkt. Was vooraf al besloten dat juist hier elf hectare natuur moest komen? Of wilde de gemeente vooral woningbouwgrond kopen en bleek de rest van het pakket verplicht mee te moeten? En paste die grond vervolgens toevallig prachtig in de groene ambities voor de Oostflank?
Dat laatste kan zo zijn gegaan. Maar uit de stukken blijkt niet dát het zo is gegaan. Daarom is het geen beschuldiging, maar wel een vraag die om antwoord vraagt.
Zouden we die grond anders ook hebben gekocht?
Stel dat de verkoper had gezegd: “Neem alleen de woningbouwgrond maar, die andere elf hectare houden wij zelf.” Had de gemeente dan alsnog €1.744.480 betaald om daar natuur te ontwikkelen?
Als het antwoord ja is, moet daarvoor een duidelijke beleidsmatige en financiële onderbouwing bestaan. Als het antwoord nee is, wordt het spannender. Dan kan de aankoop van de natuurgrond immers mede de prijs zijn geweest om de woningbouwgrond überhaupt te kunnen kopen.
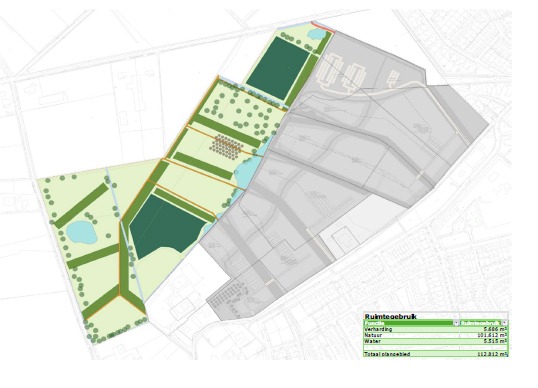
En dan rijst vanzelf de vraag of alle economische kosten van Pannenschuur VI wel zichtbaar zijn in de GREX. Die GREX levert volgens het college een positief resultaat op. Mooi. Maar als voor die winstgevende woningbouw eerst verplicht elf hectare grond moet worden meegekocht die buiten de GREX wordt gehouden, zou je als raad toch willen weten hoe compleet dat positieve plaatje werkelijk is.
En dan de algemene reserve
Alsof het nog niet gezellig genoeg was in de gemeentelijke boekhouding, staat in het raadsvoorstel dat de kapitaallasten van het investerings- en voorbereidingskrediet uit de algemene reserves worden gedekt.
Waarom juist daaruit? Hoe hoog zijn die lasten? Hoeveel wordt jaarlijks aan de reserve onttrokken en voor hoe lang? De stukken geven daar geen helder antwoord op. Dat natuur geen directe grondopbrengsten oplevert, verklaart waarom er geen gewone grondexploitatie voor wordt geopend. Het verklaart nog niet waarom de algemene reserve de portemonnee mag trekken.
En wat is €16 per vierkante meter?
Ook de taxatie verdient aandacht. Bureau Gloudemans heeft volgens de gemeente €16 per vierkante meter vastgesteld. Maar welke waarde is precies getaxeerd? De huidige grondwaarde? De waarde met een ander toekomstperspectief? Of de waarde als toekomstige natuurgrond?
Voor een aankoop van bijna €1,75 miljoen lijkt het taxatierapport mij nuttiger leesvoer dan nog tien pagina’s bestuurlijke poëzie over biodiversiteit, klimaatadaptatie en landschappelijke kwaliteit.
Creatief boekhouden? Eerst maar eens doorvragen
Doet de gemeente Oisterwijk aan creatief boekhouden? Dat is niet aangetoond. Er kan een keurige verklaring bestaan voor deze constructie.
Maar de gemeenteraad wordt op 1 oktober wel gevraagd het Masterplan vast te stellen, de GREX te openen en €1.744.480 plus €250.000 beschikbaar te stellen, terwijl de uiteindelijke kosten van inrichting en beheer nog onbekend zijn.
Dan mogen raadsleden vóór de stemming best vragen wat er precies is gekocht, waarom het moest worden gekocht, hoe de kosten zijn verdeeld en waarom de algemene reserve wordt aangesproken.
Niet omdat creatief boekhouden al bewezen is. Maar wie bijna twee miljoen euro uitgeeft aan een groene achtertuin, mag op zijn minst even controleren of het bonnetje klopt.
Disclaimer: Deze column beweert niet dat er creatief wordt boekgehouden. Misschien is alles financieel zo recht als een kaars. Alleen liggen woningbouwgrond en natuurgrond eerst onlosmakelijk in hetzelfde mandje, waarna ze bij de boekhouding ieder hun eigen kassa krijgen. Dan mag een eenvoudige voorbijganger toch even vragen waar het bonnetje is gebleven.